Domain rzpn.de kaufen?
Wir ziehen mit dem Projekt
rzpn.de um.
Sind Sie am Kauf der Domain
rzpn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rzpn.de kaufen?
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
Wie viel Einkommensteuer Freiberufler?
Wie viel Einkommensteuer Freiberufler zahlen müssen, hängt von ihrem Einkommen ab. Freiberufler müssen Einkommensteuer auf ihre Gewinne zahlen, die sie durch ihre selbstständige Tätigkeit erzielen. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz des Freiberuflers, der sich nach seinem zu versteuernden Einkommen richtet. Es gibt verschiedene Steuerklassen und Freibeträge, die berücksichtigt werden können, um die Steuerlast zu minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um die genaue Höhe der Einkommensteuer für Freiberufler zu ermitteln. **
Ähnliche Suchbegriffe für Einkommensteuer
Top-Angebote
Produkte zum Begriff Einkommensteuer:
-
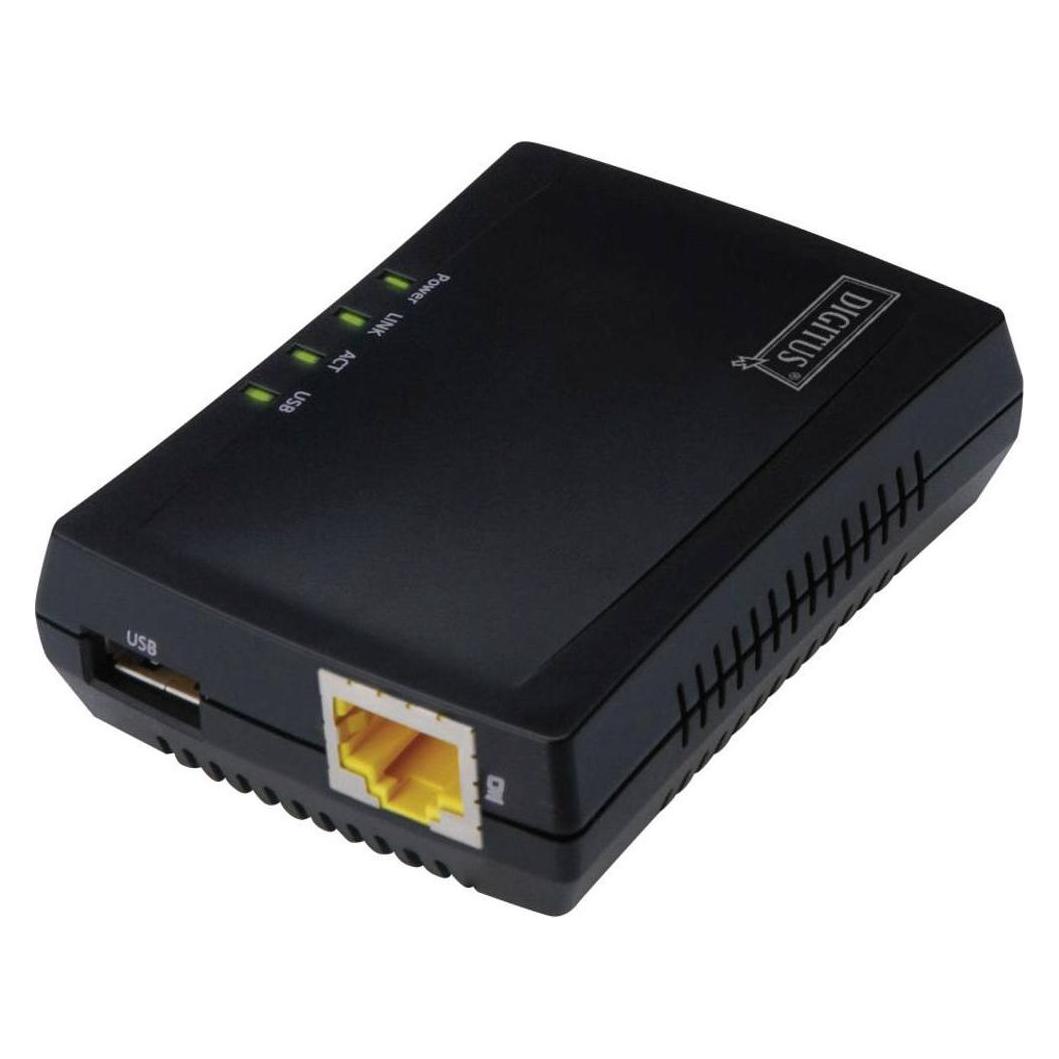
DIGITUS Multifunktions-USB Netzwerk Server, 1-Port Netzwerk USB Hub, NAS, Print Server, USB 2.0, RJ45Produktbeschreibung : DIGITUS Multifunction Network Server DN-13020 - GeräteserverGerätetyp : GeräteserverFormfaktor : ExternData Link Protocol : Ethernet, Fast Ethernet, USB 2.0Erforderliches Betriebssystem : Apple MacOS X, Microsoft Windows Vista / XP / 767,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaspersky Hybrid Cloud Security, ServerKaspersky Hybrid Cloud Security: Umfassender Schutz für Server in hybriden Cloud-Umgebungen In der heutigen digitalen Landschaft setzen Unternehmen vermehrt auf hybride Cloud-Infrastrukturen, um Flexibilität, Skalierbarkeit und Effizienz zu steigern. Mit dieser Entwicklung gehen jedoch auch erhöhte Sicherheitsanforderungen einher. Kaspersky Hybrid Cloud Security bietet eine maßgeschneiderte Lösung, die speziell entwickelt wurde, um Server in solchen hybriden Umgebungen effektiv zu schützen. Überblick über Kaspersky Hybrid Cloud Security Kaspersky Hybrid Cloud Security ist eine umfassende Sicherheitslösung, die darauf abzielt, physische, virtuelle und Cloud-basierte Server vor einer Vielzahl von Bedrohungen zu schützen. Durch die Integration fortschrittlicher Technologien gewährleistet sie einen mehrschichtigen Schutz, der sich nahtlos in bestehende IT-Infrastrukturen einfügt. Hauptfunktionen und Vorteile Mehrschichtiger Bedrohungsschutz: Die Lösung bietet proaktiven Schutz vor Malware, Ransomware, Phishing und anderen Cyberbedrohungen. Durch den Einsatz von maschinellem Lernen und Echtzeit-Bedrohungsinformationen wird ein hohes Maß an Sicherheit gewährleistet. Optimierte Leistung: Kaspersky Hybrid Cloud Security ist so konzipiert, dass sie die Systemleistung nicht beeinträchtigt. Durch den Einsatz von Light Agents wird der Ressourcenverbrauch minimiert, was zu einer höheren Effizienz und Produktivität führt. Zentrale Verwaltung: Mit einer einheitlichen Konsole können Sie die Sicherheit Ihrer gesamten Server-Infrastruktur zentral verwalten. Dies vereinfacht die Administration und ermöglicht eine schnelle Reaktion auf Sicherheitsvorfälle. Skalierbarkeit: Die Lösung ist flexibel und skalierbar, sodass sie mit den Anforderungen Ihres Unternehmens wachsen kann. Egal, ob Sie eine kleine oder große Server-Umgebung haben, Kaspersky Hybrid Cloud Security passt sich Ihren Bedürfnissen an. Compliance-Unterstützung: Durch die Einhaltung von Sicherheitsstandards und -richtlinien unterstützt die Lösung Ihr Unternehmen dabei, regulatorische Anforderungen zu erfüllen und die Datensicherheit zu gewährleisten. Integration in hybride Cloud-Umgebungen Kaspersky Hybrid Cloud Security wurde entwickelt, um nahtlos in verschiedene Cloud-Plattformen integriert zu werden, einschließlich Public Clouds wie Amazon Web Services (AWS) und Microsoft Azure sowie Private Clouds. Durch native API-Integrationen wird eine effiziente Bereitstellung und Verwaltung der Sicherheitsfunktionen ermöglicht. Systemanforderungen Um Kaspersky Hybrid Cloud Security für Server optimal nutzen zu können, sollten die folgenden Systemanforderungen erfüllt sein: Komponente Anforderung Prozessor 1,4 GHz oder höher Arbeitsspeicher (RAM) 2 GB oder mehr Festplattenspeicher 1,5 GB freier Speicherplatz Netzwerk Internetverbindung erforderlich für Updates und Cloud-Funktionen Bitte beachten Sie, dass die tatsächlichen Systemanforderungen je nach spezifischer Konfiguration und Nutzung variieren können. Es wird empfohlen, die offiziellen Dokumentationen von Kaspersky zu konsultieren oder den Support zu kontaktieren, um sicherzustellen, dass Ihr System die Anforderungen erfüllt. Mit Kaspersky Hybrid Cloud Security für Server schützen Sie Ihre Unternehmensdaten effektiv vor Bedrohungen und sorgen für eine sichere und produktive Arbeitsumgebung.111,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt keine Einkommensteuer?
Wer zahlt keine Einkommensteuer? In Deutschland sind beispielsweise Kinder und Jugendliche unter 18 Jahren von der Einkommensteuer befreit, da sie noch nicht voll geschäftsfähig sind. Ebenso sind Personen mit einem zu geringen Einkommen, das unter dem Grundfreibetrag liegt, von der Einkommensteuerpflicht befreit. Zudem gibt es bestimmte Einkommensarten, wie beispielsweise steuerfreie Kapitaleinkünfte bis zu einem bestimmten Betrag, die nicht der Einkommensteuer unterliegen. Es gibt auch spezielle Regelungen für bestimmte Berufsgruppen oder Situationen, die von der Einkommensteuer befreit sind. **
-
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
-
Wie viel Einkommensteuer Selbständige?
"Die Höhe der Einkommensteuer für Selbständige hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn, den Betriebsausgaben und den persönlichen Freibeträgen. Selbständige müssen in der Regel Einkommensteuer auf ihren Gewinn zahlen, der sich aus den Einnahmen abzüglich der Betriebsausgaben ergibt. Es gibt auch spezielle Regelungen und Steuersätze für Selbständige, je nachdem in welcher Branche sie tätig sind. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Einkommensteuer für Selbständige zu ermitteln." **
-
Wann fällt Einkommensteuer an?
Einkommensteuer fällt in der Regel an, wenn eine Person Einkommen erzielt, das über dem steuerlichen Grundfreibetrag liegt. Dieses Einkommen kann aus verschiedenen Quellen stammen, wie z.B. aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalerträgen oder Vermietung und Verpachtung. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz, der sich nach der Höhe des zu versteuernden Einkommens richtet. Die Einkommensteuer wird in Deutschland jährlich im Rahmen der Einkommensteuererklärung festgesetzt und muss in der Regel bis zum 31. Juli des Folgejahres gezahlt werden. Es gibt jedoch auch Vorauszahlungen, die vierteljährlich zu leisten sind, wenn mit einer hohen Steuerschuld zu rechnen ist. **

Was bedeutet Einkommensteuer Vorauszahlung?
Was bedeutet Einkommensteuer Vorauszahlung? Einkommensteuer Vorauszahlung bezieht sich auf die Zahlungen, die Steuerzahler im Voraus leisten, um ihre Steuerschuld für das laufende Steuerjahr zu decken. Diese Vorauszahlungen werden in der Regel vierteljährlich geleistet und dienen dazu, die Steuerlast gleichmäßig über das Jahr zu verteilen. Am Ende des Steuerjahres wird dann die tatsächliche Steuerschuld berechnet und mit den bereits geleisteten Vorauszahlungen verrechnet. Falls zu viel gezahlt wurde, erhält der Steuerzahler eine Rückerstattung, bei zu geringen Zahlungen muss er nachzahlen. **
Ist Einkommensteuer eine Verbrauchssteuer?
Nein, Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Waren und Dienstleistungen verwendet wird. Im Gegensatz dazu werden Verbrauchssteuern auf den Kauf bestimmter Waren oder Dienstleistungen erhoben, wie z.B. Mehrwertsteuer oder Tabaksteuer. Einkommensteuer zielt darauf ab, die finanzielle Leistungsfähigkeit einer Person zu besteuern, während Verbrauchssteuern den Konsum bestimmter Güter besteuern. **
Top-Angebote
Produkte zum Begriff Einkommensteuer:
-
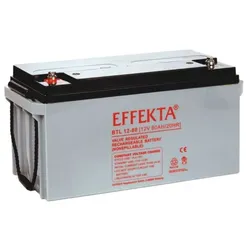
Effekta BTL 12-80 AGM Akku 12V 80Ah – passend für USV, Rechenzentrum, Server & TelekomEffekta BTL 12-80 AGM Akku 12V 80Ah – passend für USV, Rechenzentrum, Server & Telekom Der Effekta BTL 12-80 ist ein langlebig ausgelegter AGM-Bleiakku mit 12 V, 80 Ah und 960 Wh . Die BTL-Serie ist auf zuverlässige Standby-, Puffer- und Notstromversorgung ausgerichtet. Diese Ausführung passt besonders für usv- und notstromanlagen, sofern Gehäuseformat, M6-Schraubanschluss und Ladetechnik übereinstimmen. Passend für diese Anwendungen Die Kombination aus hoher Energiereserve, wartungsfreier VRLA-Technologie und robuster Anschlussausführung ist besonders für folgende professionelle Einsatzfelder geeignet: USV- und Notstromanlagen Rechenzentrum, Server und Telekommunikation Sicherheits- und Brandmeldesysteme Industrie- und Pufferstromversorgung Kompatible Akkus und mögliche Ersatztypen Je nach Geräteausführung kann dieser Akku als Ersatz oder Alternative zu folgenden Batterietypen geeignet sein: Multipower MP80-12 Q-Batteries 12LS-80 vergleichbare 12-V-/80-Ah-AGM-Akkus mit 350 × 167 × 183 mm und M6 Wichtig: Bei großen AGM-Akkus können trotz gleicher Kapazität erhebliche Unterschiede bei Gehäuselänge, Gesamthöhe, Anschlussposition und Gewinde bestehen. Für einen sicheren Austausch müssen alle Einbaumerkmale exakt verglichen werden. Technische Daten Hersteller: Effekta Modell: BTL 12-80 Produktart: AGM-Bleiakku / VRLA-Akku Technologie: AGM / Blei-Vlies / VRLA Nennspannung: 12 V Nennkapazität: 80 Ah Energieinhalt: 960 Wh Abmessungen L × B × H: 350 × 167 × 183 mm Gesamthöhe Anschluss: M6-Schraubanschluss Gewicht: ca. 24 kg Lieferumfang: 1x Effekta BTL 12-80 AGM-Akku 12V 80 Ah BTL-Langzeitserie für stationäre Energieversorgung Die BTL-Serie ist für professionelle Standby-Anwendungen mit erhöhtem Anspruch an Zuverlässigkeit und Gebrauchsdauer konzipiert. Die tatsächliche Lebensdauer hängt von Temperatur, Ladespannung, Entladetiefe und Wartungsbedingungen der Anlage ab. Wartungsfreie AGM-Technologie Der Elektrolyt ist in einem Glasfaservlies gebunden. Dadurch ist der Akku verschlossen, ventilreguliert und im normalen Betrieb wartungsfrei hinsichtlich des Nachfüllens von Wasser. Die robuste VRLA-Bauweise unterstützt eine zuverlässige Stromversorgung in der jeweils vorgesehenen Standby- oder Zyklenanwendung. Passform vor der Bestellung sicher prüfen Vergleichen Sie vor dem Kauf unbedingt Spannung, Kapazität, Maße, Anschluss, Polung, Halterung und Ladetechnik mit dem vorhandenen Akku. Die Geräte- oder Referenzbezeichnung allein reicht nicht aus, weil Hersteller innerhalb einer Baureihe unterschiedliche Batterieausführungen verwenden können. Lieferumfang 1x Effekta BTL 12-80 AGM-Akku 12V 80 Ah179,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DIGITUS Multifunktions-USB Netzwerk Server, 1-Port Netzwerk USB Hub, NAS, Print Server, USB 2.0, RJ45Produktbeschreibung : DIGITUS Multifunction Network Server DN-13020 - GeräteserverGerätetyp : GeräteserverFormfaktor : ExternData Link Protocol : Ethernet, Fast Ethernet, USB 2.0Erforderliches Betriebssystem : Apple MacOS X, Microsoft Windows Vista / XP / 767,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaspersky Hybrid Cloud Security, ServerKaspersky Hybrid Cloud Security: Umfassender Schutz für Server in hybriden Cloud-Umgebungen In der heutigen digitalen Landschaft setzen Unternehmen vermehrt auf hybride Cloud-Infrastrukturen, um Flexibilität, Skalierbarkeit und Effizienz zu steigern. Mit dieser Entwicklung gehen jedoch auch erhöhte Sicherheitsanforderungen einher. Kaspersky Hybrid Cloud Security bietet eine maßgeschneiderte Lösung, die speziell entwickelt wurde, um Server in solchen hybriden Umgebungen effektiv zu schützen. Überblick über Kaspersky Hybrid Cloud Security Kaspersky Hybrid Cloud Security ist eine umfassende Sicherheitslösung, die darauf abzielt, physische, virtuelle und Cloud-basierte Server vor einer Vielzahl von Bedrohungen zu schützen. Durch die Integration fortschrittlicher Technologien gewährleistet sie einen mehrschichtigen Schutz, der sich nahtlos in bestehende IT-Infrastrukturen einfügt. Hauptfunktionen und Vorteile Mehrschichtiger Bedrohungsschutz: Die Lösung bietet proaktiven Schutz vor Malware, Ransomware, Phishing und anderen Cyberbedrohungen. Durch den Einsatz von maschinellem Lernen und Echtzeit-Bedrohungsinformationen wird ein hohes Maß an Sicherheit gewährleistet. Optimierte Leistung: Kaspersky Hybrid Cloud Security ist so konzipiert, dass sie die Systemleistung nicht beeinträchtigt. Durch den Einsatz von Light Agents wird der Ressourcenverbrauch minimiert, was zu einer höheren Effizienz und Produktivität führt. Zentrale Verwaltung: Mit einer einheitlichen Konsole können Sie die Sicherheit Ihrer gesamten Server-Infrastruktur zentral verwalten. Dies vereinfacht die Administration und ermöglicht eine schnelle Reaktion auf Sicherheitsvorfälle. Skalierbarkeit: Die Lösung ist flexibel und skalierbar, sodass sie mit den Anforderungen Ihres Unternehmens wachsen kann. Egal, ob Sie eine kleine oder große Server-Umgebung haben, Kaspersky Hybrid Cloud Security passt sich Ihren Bedürfnissen an. Compliance-Unterstützung: Durch die Einhaltung von Sicherheitsstandards und -richtlinien unterstützt die Lösung Ihr Unternehmen dabei, regulatorische Anforderungen zu erfüllen und die Datensicherheit zu gewährleisten. Integration in hybride Cloud-Umgebungen Kaspersky Hybrid Cloud Security wurde entwickelt, um nahtlos in verschiedene Cloud-Plattformen integriert zu werden, einschließlich Public Clouds wie Amazon Web Services (AWS) und Microsoft Azure sowie Private Clouds. Durch native API-Integrationen wird eine effiziente Bereitstellung und Verwaltung der Sicherheitsfunktionen ermöglicht. Systemanforderungen Um Kaspersky Hybrid Cloud Security für Server optimal nutzen zu können, sollten die folgenden Systemanforderungen erfüllt sein: Komponente Anforderung Prozessor 1,4 GHz oder höher Arbeitsspeicher (RAM) 2 GB oder mehr Festplattenspeicher 1,5 GB freier Speicherplatz Netzwerk Internetverbindung erforderlich für Updates und Cloud-Funktionen Bitte beachten Sie, dass die tatsächlichen Systemanforderungen je nach spezifischer Konfiguration und Nutzung variieren können. Es wird empfohlen, die offiziellen Dokumentationen von Kaspersky zu konsultieren oder den Support zu kontaktieren, um sicherzustellen, dass Ihr System die Anforderungen erfüllt. Mit Kaspersky Hybrid Cloud Security für Server schützen Sie Ihre Unternehmensdaten effektiv vor Bedrohungen und sorgen für eine sichere und produktive Arbeitsumgebung.111,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
-
Wie viel Einkommensteuer Freiberufler?
Wie viel Einkommensteuer Freiberufler zahlen müssen, hängt von ihrem Einkommen ab. Freiberufler müssen Einkommensteuer auf ihre Gewinne zahlen, die sie durch ihre selbstständige Tätigkeit erzielen. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz des Freiberuflers, der sich nach seinem zu versteuernden Einkommen richtet. Es gibt verschiedene Steuerklassen und Freibeträge, die berücksichtigt werden können, um die Steuerlast zu minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um die genaue Höhe der Einkommensteuer für Freiberufler zu ermitteln. **
-
Wer zahlt keine Einkommensteuer?
Wer zahlt keine Einkommensteuer? In Deutschland sind beispielsweise Kinder und Jugendliche unter 18 Jahren von der Einkommensteuer befreit, da sie noch nicht voll geschäftsfähig sind. Ebenso sind Personen mit einem zu geringen Einkommen, das unter dem Grundfreibetrag liegt, von der Einkommensteuerpflicht befreit. Zudem gibt es bestimmte Einkommensarten, wie beispielsweise steuerfreie Kapitaleinkünfte bis zu einem bestimmten Betrag, die nicht der Einkommensteuer unterliegen. Es gibt auch spezielle Regelungen für bestimmte Berufsgruppen oder Situationen, die von der Einkommensteuer befreit sind. **
-
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Einkommensteuer
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaspersky Hybrid Cloud Security, ServerKaspersky Hybrid Cloud Security: Umfassender Schutz für Server in hybriden Cloud-Umgebungen In der heutigen digitalen Landschaft setzen Unternehmen vermehrt auf hybride Cloud-Infrastrukturen, um Flexibilität, Skalierbarkeit und Effizienz zu steigern. Mit dieser Entwicklung gehen jedoch auch erhöhte Sicherheitsanforderungen einher. Kaspersky Hybrid Cloud Security bietet eine maßgeschneiderte Lösung, die speziell entwickelt wurde, um Server in solchen hybriden Umgebungen effektiv zu schützen. Überblick über Kaspersky Hybrid Cloud Security Kaspersky Hybrid Cloud Security ist eine umfassende Sicherheitslösung, die darauf abzielt, physische, virtuelle und Cloud-basierte Server vor einer Vielzahl von Bedrohungen zu schützen. Durch die Integration fortschrittlicher Technologien gewährleistet sie einen mehrschichtigen Schutz, der sich nahtlos in bestehende IT-Infrastrukturen einfügt. Hauptfunktionen und Vorteile Mehrschichtiger Bedrohungsschutz: Die Lösung bietet proaktiven Schutz vor Malware, Ransomware, Phishing und anderen Cyberbedrohungen. Durch den Einsatz von maschinellem Lernen und Echtzeit-Bedrohungsinformationen wird ein hohes Maß an Sicherheit gewährleistet. Optimierte Leistung: Kaspersky Hybrid Cloud Security ist so konzipiert, dass sie die Systemleistung nicht beeinträchtigt. Durch den Einsatz von Light Agents wird der Ressourcenverbrauch minimiert, was zu einer höheren Effizienz und Produktivität führt. Zentrale Verwaltung: Mit einer einheitlichen Konsole können Sie die Sicherheit Ihrer gesamten Server-Infrastruktur zentral verwalten. Dies vereinfacht die Administration und ermöglicht eine schnelle Reaktion auf Sicherheitsvorfälle. Skalierbarkeit: Die Lösung ist flexibel und skalierbar, sodass sie mit den Anforderungen Ihres Unternehmens wachsen kann. Egal, ob Sie eine kleine oder große Server-Umgebung haben, Kaspersky Hybrid Cloud Security passt sich Ihren Bedürfnissen an. Compliance-Unterstützung: Durch die Einhaltung von Sicherheitsstandards und -richtlinien unterstützt die Lösung Ihr Unternehmen dabei, regulatorische Anforderungen zu erfüllen und die Datensicherheit zu gewährleisten. Integration in hybride Cloud-Umgebungen Kaspersky Hybrid Cloud Security wurde entwickelt, um nahtlos in verschiedene Cloud-Plattformen integriert zu werden, einschließlich Public Clouds wie Amazon Web Services (AWS) und Microsoft Azure sowie Private Clouds. Durch native API-Integrationen wird eine effiziente Bereitstellung und Verwaltung der Sicherheitsfunktionen ermöglicht. Systemanforderungen Um Kaspersky Hybrid Cloud Security für Server optimal nutzen zu können, sollten die folgenden Systemanforderungen erfüllt sein: Komponente Anforderung Prozessor 1,4 GHz oder höher Arbeitsspeicher (RAM) 2 GB oder mehr Festplattenspeicher 1,5 GB freier Speicherplatz Netzwerk Internetverbindung erforderlich für Updates und Cloud-Funktionen Bitte beachten Sie, dass die tatsächlichen Systemanforderungen je nach spezifischer Konfiguration und Nutzung variieren können. Es wird empfohlen, die offiziellen Dokumentationen von Kaspersky zu konsultieren oder den Support zu kontaktieren, um sicherzustellen, dass Ihr System die Anforderungen erfüllt. Mit Kaspersky Hybrid Cloud Security für Server schützen Sie Ihre Unternehmensdaten effektiv vor Bedrohungen und sorgen für eine sichere und produktive Arbeitsumgebung.112,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaspersky Hybrid Cloud Security, ServerKaspersky Hybrid Cloud Security: Umfassender Schutz für Server in hybriden Cloud-Umgebungen In der heutigen digitalen Landschaft setzen Unternehmen vermehrt auf hybride Cloud-Infrastrukturen, um Flexibilität, Skalierbarkeit und Effizienz zu steigern. Mit dieser Entwicklung gehen jedoch auch erhöhte Sicherheitsanforderungen einher. Kaspersky Hybrid Cloud Security bietet eine maßgeschneiderte Lösung, die speziell entwickelt wurde, um Server in solchen hybriden Umgebungen effektiv zu schützen. Überblick über Kaspersky Hybrid Cloud Security Kaspersky Hybrid Cloud Security ist eine umfassende Sicherheitslösung, die darauf abzielt, physische, virtuelle und Cloud-basierte Server vor einer Vielzahl von Bedrohungen zu schützen. Durch die Integration fortschrittlicher Technologien gewährleistet sie einen mehrschichtigen Schutz, der sich nahtlos in bestehende IT-Infrastrukturen einfügt. Hauptfunktionen und Vorteile Mehrschichtiger Bedrohungsschutz: Die Lösung bietet proaktiven Schutz vor Malware, Ransomware, Phishing und anderen Cyberbedrohungen. Durch den Einsatz von maschinellem Lernen und Echtzeit-Bedrohungsinformationen wird ein hohes Maß an Sicherheit gewährleistet. Optimierte Leistung: Kaspersky Hybrid Cloud Security ist so konzipiert, dass sie die Systemleistung nicht beeinträchtigt. Durch den Einsatz von Light Agents wird der Ressourcenverbrauch minimiert, was zu einer höheren Effizienz und Produktivität führt. Zentrale Verwaltung: Mit einer einheitlichen Konsole können Sie die Sicherheit Ihrer gesamten Server-Infrastruktur zentral verwalten. Dies vereinfacht die Administration und ermöglicht eine schnelle Reaktion auf Sicherheitsvorfälle. Skalierbarkeit: Die Lösung ist flexibel und skalierbar, sodass sie mit den Anforderungen Ihres Unternehmens wachsen kann. Egal, ob Sie eine kleine oder große Server-Umgebung haben, Kaspersky Hybrid Cloud Security passt sich Ihren Bedürfnissen an. Compliance-Unterstützung: Durch die Einhaltung von Sicherheitsstandards und -richtlinien unterstützt die Lösung Ihr Unternehmen dabei, regulatorische Anforderungen zu erfüllen und die Datensicherheit zu gewährleisten. Integration in hybride Cloud-Umgebungen Kaspersky Hybrid Cloud Security wurde entwickelt, um nahtlos in verschiedene Cloud-Plattformen integriert zu werden, einschließlich Public Clouds wie Amazon Web Services (AWS) und Microsoft Azure sowie Private Clouds. Durch native API-Integrationen wird eine effiziente Bereitstellung und Verwaltung der Sicherheitsfunktionen ermöglicht. Systemanforderungen Um Kaspersky Hybrid Cloud Security für Server optimal nutzen zu können, sollten die folgenden Systemanforderungen erfüllt sein: Komponente Anforderung Prozessor 1,4 GHz oder höher Arbeitsspeicher (RAM) 2 GB oder mehr Festplattenspeicher 1,5 GB freier Speicherplatz Netzwerk Internetverbindung erforderlich für Updates und Cloud-Funktionen Bitte beachten Sie, dass die tatsächlichen Systemanforderungen je nach spezifischer Konfiguration und Nutzung variieren können. Es wird empfohlen, die offiziellen Dokumentationen von Kaspersky zu konsultieren oder den Support zu kontaktieren, um sicherzustellen, dass Ihr System die Anforderungen erfüllt. Mit Kaspersky Hybrid Cloud Security für Server schützen Sie Ihre Unternehmensdaten effektiv vor Bedrohungen und sorgen für eine sichere und produktive Arbeitsumgebung.126,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Einkommensteuer Selbständige?
"Die Höhe der Einkommensteuer für Selbständige hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn, den Betriebsausgaben und den persönlichen Freibeträgen. Selbständige müssen in der Regel Einkommensteuer auf ihren Gewinn zahlen, der sich aus den Einnahmen abzüglich der Betriebsausgaben ergibt. Es gibt auch spezielle Regelungen und Steuersätze für Selbständige, je nachdem in welcher Branche sie tätig sind. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Einkommensteuer für Selbständige zu ermitteln." **
-
Wann fällt Einkommensteuer an?
Einkommensteuer fällt in der Regel an, wenn eine Person Einkommen erzielt, das über dem steuerlichen Grundfreibetrag liegt. Dieses Einkommen kann aus verschiedenen Quellen stammen, wie z.B. aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalerträgen oder Vermietung und Verpachtung. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz, der sich nach der Höhe des zu versteuernden Einkommens richtet. Die Einkommensteuer wird in Deutschland jährlich im Rahmen der Einkommensteuererklärung festgesetzt und muss in der Regel bis zum 31. Juli des Folgejahres gezahlt werden. Es gibt jedoch auch Vorauszahlungen, die vierteljährlich zu leisten sind, wenn mit einer hohen Steuerschuld zu rechnen ist. **
-
Was bedeutet Einkommensteuer Vorauszahlung?
Was bedeutet Einkommensteuer Vorauszahlung? Einkommensteuer Vorauszahlung bezieht sich auf die Zahlungen, die Steuerzahler im Voraus leisten, um ihre Steuerschuld für das laufende Steuerjahr zu decken. Diese Vorauszahlungen werden in der Regel vierteljährlich geleistet und dienen dazu, die Steuerlast gleichmäßig über das Jahr zu verteilen. Am Ende des Steuerjahres wird dann die tatsächliche Steuerschuld berechnet und mit den bereits geleisteten Vorauszahlungen verrechnet. Falls zu viel gezahlt wurde, erhält der Steuerzahler eine Rückerstattung, bei zu geringen Zahlungen muss er nachzahlen. **
-
Ist Einkommensteuer eine Verbrauchssteuer?
Nein, Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Waren und Dienstleistungen verwendet wird. Im Gegensatz dazu werden Verbrauchssteuern auf den Kauf bestimmter Waren oder Dienstleistungen erhoben, wie z.B. Mehrwertsteuer oder Tabaksteuer. Einkommensteuer zielt darauf ab, die finanzielle Leistungsfähigkeit einer Person zu besteuern, während Verbrauchssteuern den Konsum bestimmter Güter besteuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.